

IKM kërkon shtyrjen e ndryshimeve për dividendin dhe pragun e TVSH deri në vitin 2029


IKM kundërshton ndryshimet e paketës fiskale dhe kërkon shtyrjen e tyre për të shmangur kostot shtesë për bizneset.
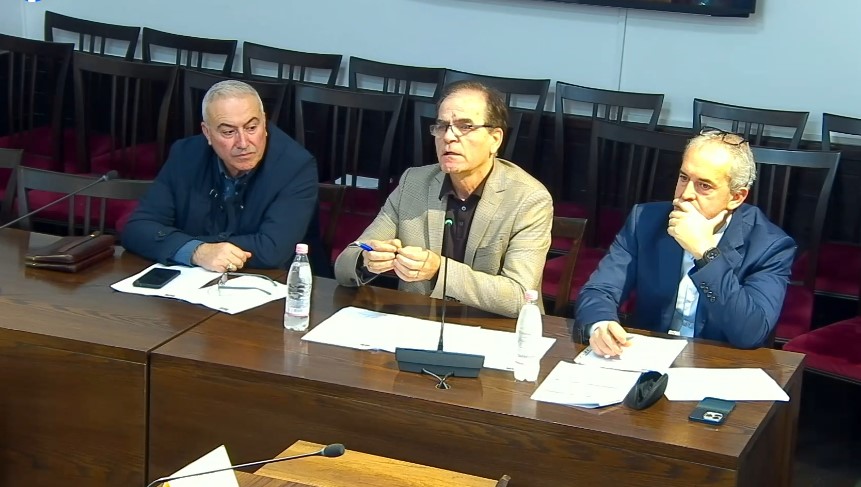
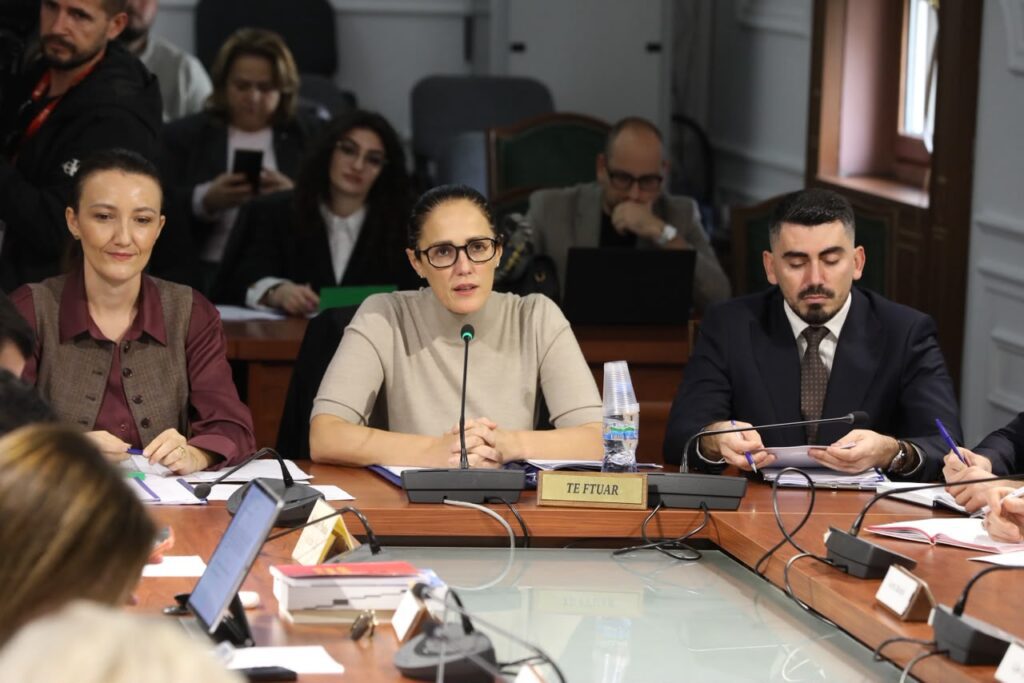
Instituti i Kontabilistëve të Miratuar (IKM) kërkon shtyrjen e ndryshimeve të propozuara në paketën fiskale për tatimin mbi dividendin dhe pragun e regjistrimit në TVSH. Gjatë seancës dëgjimore në komisionin parlamentar, kryetari i IKM-së, Sotiraq Dhamo, i konsideroi ndryshimet të pakonsultuara dhe të bazuara kryesisht në llogaritje aritmetike, duke paralajmëruar se ato mund të cenojnë qëndrueshmërinë e sistemit tatimor, planet financiare të bizneseve dhe kontratat e tyre.
Sipas Dhamos, efektet e ndryshimeve fiskale mund të ndihen deri në periudhën afatmesme. Ai vlerësoi disa nga masat e propozuara, si rregullimin e tatimit mbi pagat dhe uljen e TVSH-së për ushqimet, por kundërshtoi mënyrën se si qeveria ka parashikuar kompensimin e uljes së disa taksave përmes rritjes së të tjerave.
“Vlerësojmë rregullimin e tatimit mbi pagat dhe uljen e TVSH-së për ushqimet. Por, pavarësisht këtyre, konstatojmë se nga qeveria është bërë një përpjekje për të ulur një taksë dhe për ta kompensuar atë me një tjetër rritje. Është bërë një llogaritje aritmetike, por jo një politikë e mirëfilltë tatimore. Në fund, bilanci është pozitiv për të ardhurat, por cenohet parimi i qëndrueshmërisë dhe parashikueshmërisë së sistemit tatimor.
Diskutimet për ndryshime nisin që në fillim të vitit, vijojnë me konsultime. Por bizneset kanë bërë buxhetet dhe kontratat për vitin 2027 dhe do të gjenden përballë vendimeve që do t’i detyrojnë të devijojnë”, deklaroi Dhamo.
IKM kërkon që tatimi mbi dividendin të mos ndryshojë deri në vitin 2029
Një nga shqetësimet kryesore të ngritura nga IKM lidhet me rritjen e propozuar të tatimit mbi dividendin. Sipas Dhamos, kjo masë do të rriste barrën tatimore të bizneseve dhe mund ta vendoste Shqipërinë në disavantazh ndaj vendeve të rajonit për tërheqjen e investimeve të huaja. Ai paralajmëroi gjithashtu rrezikun e largimit të investitorëve ekzistues.
“Rëndohen edhe bizneset në Shqipëri. SHPK-të kanë prirjen të kthehen në persona fizikë. Duket sikur po goditen bizneset shqiptare, ndërsa kompanitë e huaja mund të përjashtojnë dividendin nga taksimi i dyfishtë. Kompanitë shqiptare s’e bëjnë dot këtë gjë. Kjo do të rrisë barrën e tyre dhe do të sjellë atë që u diskutua edhe kur norma u vendos në 8%. Pra, qeveria kundërshton argumentet e saj që përdori për uljen e dividendit. Të mos ndryshojë deri në vitin 2029 politika për dividendin është propozimi ynë. Ne jemi për këtë, pasi ndihmon në marrjen e vendimeve të duhura të bizneseve.
Nëse kjo nuk arrihet, të bëhet e shkallëzuar, si fillim të jetë në 10%. Më pas, rritja të jetë e përshkallëzuar, duke parë avantazhet me vendet e rajonit”, u shpreh Dhamo.
IKM propozon që politika e tatimit mbi dividendin të mbetet e pandryshuar deri në vitin 2029. Në rast se kjo kërkesë nuk pranohet, instituti sugjeron një rritje graduale, duke nisur me një normë prej 10% dhe duke vlerësuar më pas efektet mbi konkurrueshmërinë e bizneseve shqiptare në raport me rajonin.
Kontabilistët kundërshtojnë trajtimin e parapagimeve të tatimfitimit si detyrime tatimore
Gjatë seancës, Dhamo ngriti shqetësime edhe për ndryshimet që lidhen me parapagimet e tatimfitimit. Sipas tij, parapagimet nuk mund të konsiderohen detyrime tatimore të përfunduara dhe nuk duhet të trajtohen në të njëjtën mënyrë me detyrimet e papaguara.
“Sa u përket parapagimeve të tatimfitimit, ato janë parapagime dhe, si të tilla, nuk mund të quhen detyrim tatimor. Nëse bëjmë parapagime, nuk kemi një detyrim tatimor të përfunduar. Edhe nëse supozojmë se ato përbëjnë detyrim, parapagimet duhet të trajtohen sipas natyrës së tyre. Nuk mund të justifikojmë në ligj dobësitë e administratës në mbledhjen e tatimeve përmes kamatave dhe gjobave”, deklaroi ai.
Rritja e TVSH-së në 21 për qind, IKM paralajmëron efekte zinxhir te çmimet
Një tjetër kundërshtim i Institutit të Kontabilistëve të Miratuar lidhet me rritjen e normës standarde të TVSH-së nga 20% në 21%. Sipas Dhamos, kjo masë mund të shkaktojë efekte zinxhir në ekonomi dhe të ndikojë edhe te produktet e shportës ushqimore, pasi një pjesë e madhe e tyre janë produkte të përpunuara.
Ai theksoi se ulja e TVSH-së në 6% për produktet e shportës ushqimore duhet të marrë në konsideratë edhe nënproduktet dhe lëndët e para që përdoren gjatë procesit të prodhimit.
“Duhet të tregohet kujdes kur ulet TVSH-ja në 6% për shportën ushqimore, pasi duhet të merren në konsideratë edhe nënproduktet dhe lëndët e para. A do të arrihet ulja e çmimeve nëse nuk ulet TVSH-ja për të gjithë zinxhirin? Mendojmë se nuk do të ketë efekt në uljen e çmimeve.
Një produkt me çmim 40 lekë, me TVSH 21%, do të kushtojë 44.4 lekë, por në treg do të shitet 50 lekë.
Kërkojmë që TVSH-ja standarde të mos rritet me 1%. Jemi gjithashtu kundër rritjes së TVSH-së për sektorin e turizmit, pasi kjo dëmton bizneset që kanë investuar në këtë sektor”, deklaroi Dhamo.
Sipas përfaqësuesit të IKM-së, ndryshimet e propozuara në normat e TVSH-së duhet të analizohen në të gjithë zinxhirin e prodhimit dhe tregtimit, për të vlerësuar ndikimin e tyre te çmimet përfundimtare dhe kostot e bizneseve.
IKM kundër uljes së menjëhershme të pragut të TVSH-së në 5 milionë lekë
Instituti i Kontabilistëve të Miratuar kundërshton edhe uljen e propozuar të pragut të regjistrimit në TVSH në 5 milionë lekë. Sipas Dhamos, përgjysmimi i pragut është propozuar pa një argumentim të qartë dhe pa marrë në konsideratë kostot administrative që do të përballojnë bizneset e vogla.
“Ne mendojmë se kufiri duhet të jetë sa më i ulët që të jetë e mundur, deri në zero, nëse administrata arrin të mbulojë kostot e mbledhjes së tatimit. Përgjysmimi i pragut është bërë pa një argument të qartë. Nuk është marrë kufiri maksimal i parashikuar nga direktiva e BE-së, prej 85 mijë eurosh. Pse nuk është marrë ky kufi maksimal, por propozohet një prag që është i vështirë për t’u zbatuar?
Kostoja për biznesin do të jetë e lartë. Ai është i papërgatitur dhe koha në dispozicion është e pamjaftueshme. Kjo do të rrisë tendencën për të shmangur regjistrimin në skemën e TVSH-së”, u shpreh Dhamo.
Sipas tij, ulja e pragut mund të ndikojë edhe te fermerët, të cilët do të përballen me detyrime të reja administrative dhe ndryshime në mënyrën e përfitimit nga kompensimi i TVSH-së.
“Një pjesë e fermerëve që do të përfshihen në këtë skemë nuk do të përfitojnë më nga kompensimi i TVSH-së, pasi do të kalojnë në skemën normale. Shumë prej blerjeve të tyre mund të zbriten, por ata nuk mund të zbresin TVSH-në për pagesat e shërbimeve të traktorëve dhe punimin e tokës. Kjo do t’i rëndojë fermerët.
Imagjinoni një fermer që realizon një xhiro prej 5 apo 6 milionë lekësh dhe që duhet të mbajë një sistem kontabiliteti për t’u përballur me kostot administrative të skemës së TVSH-së”, deklaroi ai.
Propozimi i IKM-së: Ulja e pragut të TVSH-së të nisë në 2028 dhe të përfundojë në 2029
Për të shmangur një ndryshim të menjëhershëm të detyrimeve për bizneset, IKM propozon që ulja e pragut të regjistrimit në TVSH të zbatohet me faza. Sipas këtij propozimi, procesi duhet të nisë në vitin 2028, duke marrë në konsideratë kufirin prej 85 mijë eurosh të përcaktuar nga direktiva e Bashkimit Evropian.
“Ne propozojmë që procesi të nisë në vitin 2028, duke marrë në konsideratë kufirin e përcaktuar nga BE-ja, prej 85 mijë eurosh, në mënyrë që të ulet numri i subjekteve që preken nga ky ndryshim. Më pas, në vitin 2029, të vendoset pragu përfundimtar, duke analizuar me kujdes sa biznese preken dhe cili duhet të jetë niveli i tij. Pra, nëse do të bëhet kjo ulje e pragut, ajo duhet të zbatohet me faza”, pohoi Dhamo.
Sipas këtij propozimi, viti 2028 do të shërbente si fazë e parë e ndryshimit, ndërsa në vitin 2029 do të përcaktohej pragu përfundimtar, pas analizimit të numrit të bizneseve të prekura dhe kostove të zbatimit.
IKM kundërshton transferimin e taksës së qarkullimit te taksa e mjeteve
Gjatë seancës dëgjimore, Dhamo u ndal edhe te ndryshimet e propozuara në ligjin “Për taksat kombëtare”, ku parashikohet transferimi i taksës së qarkullimit te taksa e mjeteve.
Sipas tij, kjo mënyrë taksimi do të rëndonte më shumë individët që përdorin më pak automjetet e tyre, pasi barra tatimore nuk do të lidhej drejtpërdrejt me nivelin e përdorimit të mjetit.
“Kjo është mënyra më e keqe, pasi do të dëmtojë individët që përdorin më pak automjetin. Mënyra më e mirë për një politikë më të drejtë do të ishte ulja e taksës së qarkullimit nga 27 lekë për litër në 10 lekë për litër”, pohoi ai.
Instituti i Kontabilistëve të Miratuar kërkon që ndryshimet e paketës fiskale të shoqërohen me një periudhë më të gjatë përgatitore dhe me analiza të ndikimit mbi bizneset. Propozimet kryesore të institutit janë ruajtja e politikës aktuale të tatimit mbi dividendin deri në vitin 2029, zbatimi me faza i uljes së pragut të TVSH-së gjatë viteve 2028–2029 dhe mosrritja e normës standarde të TVSH-së në 21%.
Burimi: Monitor
Më të lexuarat

k.jpg)